
본 분석은 2025년 11월 1일 기준으로 작성되었습니다. 출처 : 교보증권 ‘3Q25 Review: 주식시장 상승의 최대 수혜주’
안녕하세요. 설까치의 가치투자 설까치 입니다! 최근 키움증권의 주가가 10월 말 고점(322,500원)을 찍고 살짝 눌림목을 주는 모습에 많은 투자자분들이 향후 방향성에 대해 궁금해하고 계실 것입니다. 마침 3분기 실적이 ‘역대 최고 수준’으로 발표되며 ‘역시 주식시장 상승의 최대 수혜주’임을 입증했습니다. 본 분석에서는 키움증권의 펀더멘탈과 기술적 지표를 체계적으로 점검하여 현시점에서의 투자 유효성을 평가하고자 합니다.
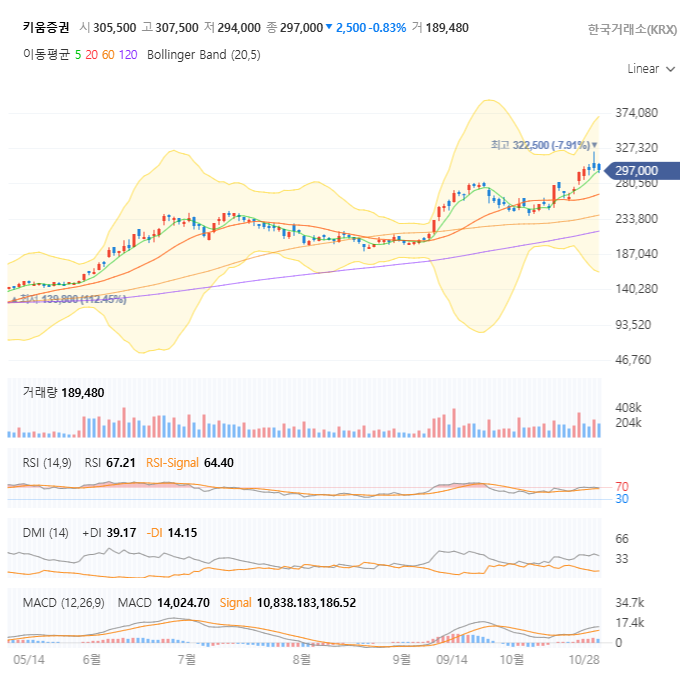
출처 : 네이버증권
펀더멘탈 분석: 키움증권의 핵심 사업 및 수익 구조
키움증권의 핵심 사업 모델은 명확합니다. 바로 압도적인 리테일(개인투자자) 점유율을 바탕으로 한 ‘브로커리지(위탁매매) 수수료’입니다. 주식 시장이 활발하고 거래대금이 몰릴수록 키움증권의 실적은 폭발적으로 증가하는 구조입니다.
[핵심 사업] 키움증권의 주력 사업 분야는 압도적인 국내 리테일 주식 위탁매매(점유율 27.0%)입니다. 뿐만 아니라 최근에는 해외주식 부문(3분기 822억 원 수익)이 크게 성장하고 있으며, 이자 손익(신용공여잔고 4.2조 원) 또한 튼튼한 수익원으로 자리 잡았습니다.
키움증권은 2025년 3분기, 지배주주 순이익 3,224억 원을 기록하며 시장 예상치를 가볍게 뛰어넘는 어닝 서프라이즈를 달성했습니다. 이는 KOSPI 최고치 달성 등 주식시장 활황으로 위탁매매 수수료가 급증한 덕분입니다.
투자의 기회 요인 및 리스크 분석
키움증권의 강점은 ‘비용 효율화’에도 있습니다. 3분기 CIR(판관비/순영업수익)이 30.6%에 불과해, 업계 최고 수준의 비용 경쟁력을 유지하고 있습니다. 쉽게 말해, 적은 비용으로 많은 돈을 벌어들이고 있다는 뜻입니다.
[투자 포인트 (기회 요인)]
- 🥇 핵심 성장 동력: 주식시장 상승의 ‘최대 수혜주’. KOSPI 최고치 경신 등 시장이 활발해질수록 위탁매매 수수료(3분기 2,193억)가 폭발적으로 증가하는 독보적인 사업 구조를 가졌습니다.
- 🚀 재무 건전성: 2025년 3분기 누적 기준 ‘역대 최고 수준’의 실적을 달성했습니다. 이를 바탕으로 2025년 예상 ROE(자기자본이익률)는 17.6%에 달할 것으로 보이며, 이는 업계 최고 수준의 수익성입니다.
- 💰 시장 내 경쟁 우위: 압도적인 리테일 점유율(27.0%)뿐만 아니라, 이자손익(신용공여 4.2조) 부문도 분기 2,020억 원의 안정적 수익을 창출하며 포트폴리오가 견고합니다. 향후 강력한 실적을 바탕으로 한 ‘주주환원’ 기대감도 매우 큽니다.
[리스크 요인]
반드시 고려해야 할 잠재적 리스크 요인으로는 ‘시장의 변동성’입니다. 키움증권의 수익 구조는 주식 시장 거래대금에 크게 연동됩니다. 만약 시장이 침체기로 접어들어 거래대금이 급감할 경우, 실적에 직접적인 타격을 받을 수 있습니다. 또한 IB(기업금융) 수수료가 전분기 대비 24.0% 감소한 점도 모니터링이 필요합니다.
[펀더멘탈 분석 요약]
“결론적으로 키움증권은 ‘활황인 주식 시장에서 가장 큰 혜택을 누리는 1등 수혜주이자, ROE 17%대의 고수익 기업’으로 요약할 수 있습니다.”
주요 재무 지표
| 구분 | 내용 | 분석 | 비고 |
|---|---|---|---|
| 현재가 (2025.10.28) | 297,000원 | 차트 기준 종가 | – |
| 증권사 목표가 | 330,000원 | 교보증권, ‘BUY’ 의견 유지 | 현 주가 대비 약 11% 상승 여력 |
| 2025년 예상 ROE | 17.6% | 업계 최상위권 수익성 | – |
| 2025년 예상 PER | 5.6배 | 실적 대비 저평가 매력 | – |
증권사 목표가 330,000원은 현재 실적 모멘텀을 반영한 수치입니다. 하지만 키움증권의 주가는 KOSPI 지수 및 거래대금과 밀접하게 연동되므로, 시장 전체의 흐름을 함께 파악하는 것이 중요합니다.
기술적 분석: 주요 지표 및 차트 동향
펀더멘탈이 ‘역대급’이라면, 차트는 어떨까요? 차트 역시 ‘매우 강함’을 보여주고 있습니다. 10월 말 고점(322,500원)을 찍은 후 건강한 조정을 받는 모습입니다.
[희망을 보여주는 신호들 (긍정적 측면)]
현재 차트에서 몇 가지 강력한 긍정적인 기술적 신호가 관찰됩니다. 첫째, 5일(적), 20일(주황), 60일(보라), 120일(보라색 긴선) 이동평균선이 모두 우상향하는 ‘완벽한 정배열’ 추세입니다. 이는 교과서적인 상승 추세를 의미합니다. 둘째, MACD 지표(14,024)가 시그널선(10,838)을 상향 돌파한 후 0선 위에서 격차를 크게 벌리며, 강력한 매수 모멘텀이 지속되고 있음을 보여줍니다. 셋째, DMI 지표 역시 +DI(39.17)가 -DI(14.15)를 압도하며 상승 추세의 힘이 매우 강함을 확인시켜 줍니다.
[조심해야 할 신호들 (부정적 시그널)]
반면, 주의해야 할 신호는 단기 과열에 대한 경계감입니다. RSI 지표가 67.21로, 과매수 기준선인 70에 근접해 있습니다. 이는 단기적으로는 매수세가 강했지만, 언제든 차익 실현 매물이 나올 수 있는 부담스러운 자리임을 시사합니다. 최근 322,500원 고점을 찍고 밀린 것도 이러한 부담감이 작용한 것으로 보입니다.
주요 기술적 지표
| 구분 | 설명 | 비고 | 기타 정보 |
|---|---|---|---|
| 현재 주가 | 297,000원 (10/28 종가) | 고점 대비 단기 조정 | – |
| 주요 지지선 | 약 280,000원 | 20일 이동평균선 | 이탈 시 추세 둔화 |
| 주요 저항선 | 약 322,500원 | 직전 고점 | 돌파 시 신고가 랠리 |
| 보조지표 (MACD) | 14,024.70 (Signal: 10,838.18) | 강세 (골든크로스 유지) | 0선 위 |
| 보조지표 (RSI) | 67.21 | 중립 상단 (과매수 근접) | 70 돌파 여부 중요 |
RSI가 70에 근접한 것은 단기 과열 신호일 수 있으나, MACD와 DMI가 강력한 상승 추세를 지지하고 있습니다. 이는 ‘매우 강한 종목이 잠시 쉬어가는’ 구간일 수 있습니다. 20일선 지지 여부가 단기 방향성을 결정할 중요 포인트입니다.
종합 분석 및 투자 의견
앞서 분석한 펀더멘탈과 기술적 지표를 종합하여, 현시점에서 키움증권에 대한 투자 전략을 제시합니다. 본 투자 의견은 분석 시점의 판단이며, 시장 상황에 따라 변동될 수 있습니다.
펀더멘탈은 ‘역대급 실적’으로 매우 맑음, 기술적 추세는 ‘완벽한 정배열’로 맑음. 다만, RSI 67 등 단기 고점 부근에서의 ‘숨 고르기’가 나타나고 있습니다. 펀더멘탈을 믿는다면 현재의 ‘눌림목’은 기회가 될 수 있습니다.
투자 전략: 어떻게 접근해야 할까?
펀더멘탈이 최고이고 차트도 상승 추세일 때, 우리는 ‘언제’ 사야 할지 고민하게 됩니다.
[만약 내가 ‘공격적인 투자자’라면 ]
- 전략: 상승 추세 눌림목을 활용한 분할 매수 전략
- 진입 시점: 현재 주가가 20일 이동평균선(약 280,000원)에서 지지를 받는 것을 확인하고, 양봉이 나올 때 1차 진입을 고려해볼 만합니다.
- 손절 라인: 20일선(280,000원)이 무너지면 일단 후퇴하는 것이 안전합니다.
- 목표가: 1차적으로는 직전 고점인 322,500원, 돌파 시 목표가 330,000원을 향한 스윙.
[만약 내가 ‘안정적인 투자자’라면 ]
- 전략: 전고점 돌파를 완전히 확인하고 들어가는 ‘확인 매매’ 전략
- 진입 시점: 지금 바로 매수하기보다는, 주가가 저항선인 322,500원을 강한 거래량으로 확실히 돌파하고 그 위에서 안착하는 것을 본 뒤에 진입해도 늦지 않습니다.
장점
– 매수가는 조금 높아지지만, 단기 조정의 위험을 피하고 가장 강한 저항선을 뚫어내는 ‘진짜 상승’을 확인하고 탑승할 수 있습니다.
최종 결과
– 결과 항목 1: 공격형: 20일선(28만) 지지 활용, 평단가 확보.
– 결과 항목 2: 안정형: 32.2만 돌파 확인, 리스크 감소.
본인의 투자 성향에 맞는 현명한 전략을 선택하시기 바랍니다.
💰 물타기 계산기: 평단가 조절 전략
주가가 예상과 다르게 흘러간다면 ‘물타기’를 고려해볼 수 있습니다. 하지만 무턱대고 물타기를 하는 것은 위험하죠. 내 평단가를 얼마나 낮출 수 있을지, 추가 매수 시 내 총 자산은 얼마나 필요한지 미리 계산해보는 것이 중요합니다. 아래 계산기를 통해 스마트한 물타기 전략을 세워보세요! (실제 투자는 전문가와 상의 후 신중하게 진행하시기 바랍니다.)
평단가 물타기 계산기
마무리: 핵심 내용 요약
키움증권은 '주식 시장이 좋을 때 가장 빛나는 별'임이 틀림없습니다. 역대급 실적이 이를 증명하고 있죠.
펀더멘탈은 튼튼하고, 추세는 살아있습니다. 단기적인 고점 부담은 있지만, 긴 호흡으로 시장과 함께 움직이는 종목임을 이해한다면 현재의 건강한 조정은 좋은 기회가 될 수 있습니다. 궁금한 점은 댓글로 물어봐주세요. 여러분의 성공 투자를 기원합니다!
시간의 마법, 복리의 힘을 직접 계산해보세요!
[▶︎ 설까치의 복리 계산기 바로가기]
키움증권(039490) 핵심 분석
자주 묻는 질문 ❓
⚠️면책조항
본 분석은 리포트를 토대로 AI 생성한 참고용 글입니다. 사실과 다른 정보가 포함될 수 있습니다. 동일한 차트를 여러 증권전문가가 분석해도 각자 다른 관점과 결론을 제시하는 것처럼, AI 분석 역시 매번 해석 방식이나 강조점이 달라질 수 있습니다. 따라서, 제시된 모든 내용은 반드시 본인의 차트에서 직접 검증해야 하며, 투자의 최종 결정과 책임은 사용자 본인에게 있습니다.