
안녕하세요, 설까치의 가치투자 ‘설까치’ 입니다.
투자를 하다 보면 ETF 이름 뒤에 붙은 영어 약자 때문에 헷갈리신 적 있으시죠? 오늘은 그중에서도 가장 중요한 ‘일반 ETF(PR)’와 ‘TR ETF(Total Return)’의 차이를 확실하게 비교해 드리려고 합니다.
설명하기 쉽게 대한민국 대표 지수인 코스피 200을 추종하는 ‘KODEX 200’과 ‘KODEX 200TR’을 예시로 들어보겠습니다. 이름은 비슷하지만, 이 두 상품의 차이를 아는 것이 여러분의 20년 뒤 자산 앞자리를 바꿀 수 있습니다.
1. TR(Total Return)이 도대체 뭔가요?
가장 먼저 용어부터 짚고 넘어갈게요. ETF 이름 뒤에 붙은 ‘TR’은 ‘Total Return(토탈 리턴)’의 약자입니다. 한국말로는 ‘배당 재투자’라고 이해하시면 쉽습니다.
- 일반 ETF (예: KODEX 200): 기업들이 배당금을 주면, 그 배당금을 투자자 계좌로 ‘현금 입금’ 해줍니다. (분배금 지급 O)
- TR ETF (예: KODEX 200TR): 배당금을 투자자에게 주지 않고, 운용사가 그 돈으로 알아서 주식을 더 사서 ‘재투자’ 합니다. (분배금 지급 X, 대신 주가 상승)
쉽게 말해, ‘배당금을 꼬박꼬박 현금으로 받을래?’ 아니면 ‘알아서 재투자해서 덩치를 불려줄까?’의 차이입니다.
네, 아쉽게도 없습니다. 예전에는 있었지만, 법규 개정으로 인해 현재 국내 상장된 미국 S&P500 관련 ETF들은 TR 상품이 사라졌거나 일반형으로 변경되었습니다. 따라서 미국 지수에 투자하실 때는 직접 배당금을 받아 재투자하셔야 합니다.
2. 팩트 체크: 운용 보수와 수수료 비교
그럼 실제로 상품 스펙은 어떻게 다를까요? 아래 비교표를 보시죠.
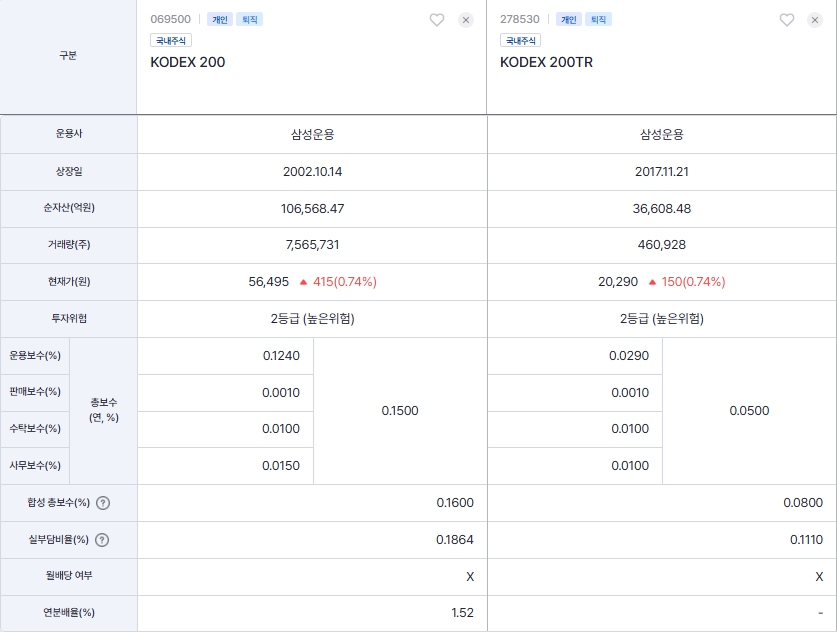
위 표에서 가장 눈여겨봐야 할 부분은 바로 ‘비용’입니다.
| 구분 | KODEX 200 | KODEX 200TR |
|---|---|---|
| 총 보수 (연) | 0.1500% | 0.0500% |
| 실부담 비용 | 0.1864% | 0.1110% |
| 현금 분배 | 지급함 (연 4~5회) | 지급 안 함 (재투자) |
놀랍게도 ‘KODEX 200TR’의 총 보수가 일반 KODEX 200보다 ‘3배나 저렴’합니다. 실부담 비용을 기준으로 봐도 TR 상품이 훨씬 유리하죠. 장기 투자를 한다면 0.1%의 수수료 차이도 나중에는 큰 차이가 됩니다.
3. 수익률 대결: 재투자의 힘 (이게 진짜 핵심!)
수수료도 싸고 배당금도 재투자해주니, 수익률은 당연히 TR이 더 좋지 않을까요? 실제 차트를 통해 확인해 보겠습니다.
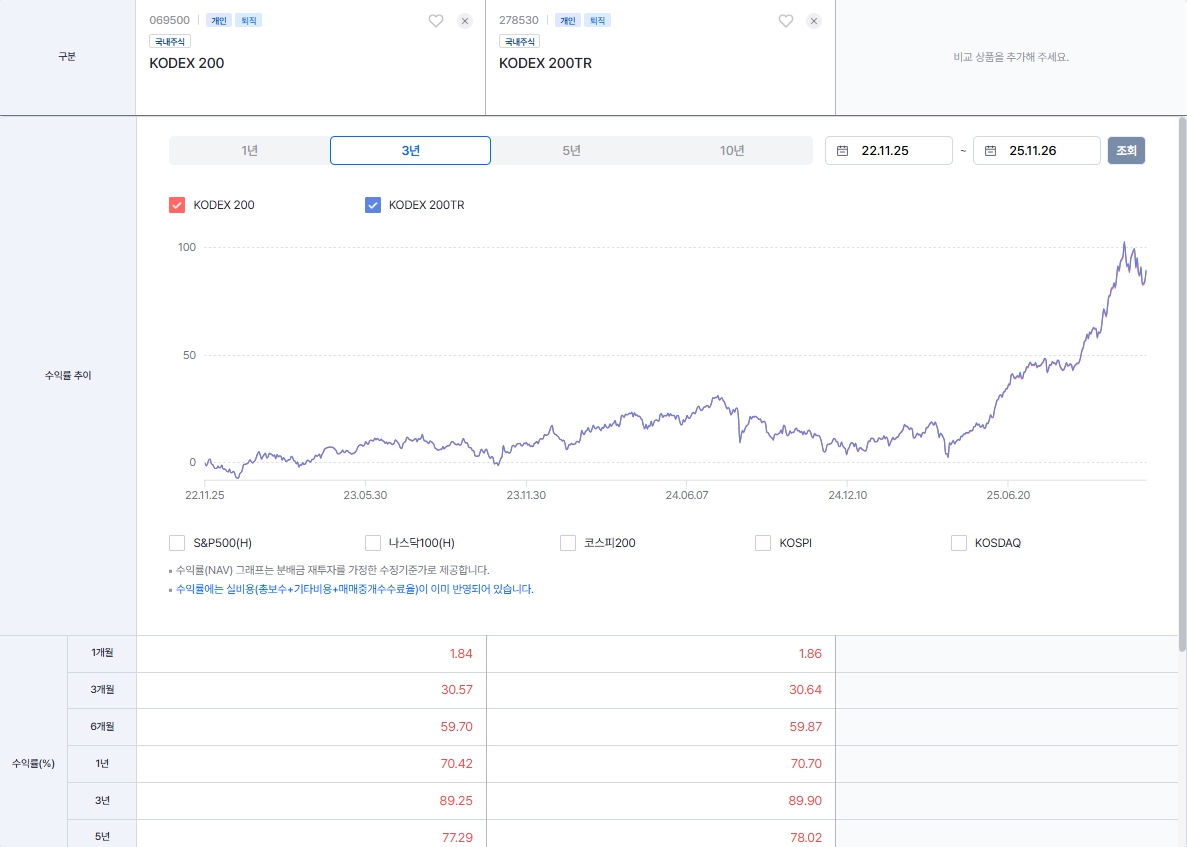
최근 3년간의 데이터를 비교해보면 미세하지만 TR 상품이 앞서고 있는 것이 보입니다.
- 1년 수익률: KODEX 200 (70.42%) vs TR (70.70%)
- 3년 수익률: KODEX 200 (89.25%) vs TR (89.90%)
“겨우 0.6% 차이? 별거 아니네”라고 생각하실 수 있습니다. 하지만 이 작은 차이가 10년, 20년 뒤에는 엄청난 격차를 만듭니다.
단순히 수수료가 싸서 그런 것이 아닙니다. 진짜 이유는 ‘재투자의 효율성’ 때문입니다.
- 배당금이 들어왔는데 깜빡하고 재투자를 안 하고 놔두는 경우
- 배당금이 1주 가격보다 적어서(예: 배당금 5천원, 주가 2만원) 재투자를 못 하고 현금으로 놀리는 경우
일반 ETF는 이런 이유들로 복리 효과가 끊기는 순간이 발생합니다. 하지만 TR ETF는 배당금이 발생하자마자 1원 단위까지 주식에 ‘즉시 자동 재투자’ 됩니다. 내가 신경 쓰지 않아도 복리 엔진이 24시간 돌아가는 셈이죠. 이 차이가 시간이 지날수록 눈덩이처럼 불어나는 것입니다.
4. 결론: 내 계좌엔 뭘 담아야 할까?
가장 중요한 부분입니다. 계좌의 성격에 따라 정답이 다릅니다.
✅ 일반 계좌 / ISA 계좌 → ‘일반형(PR)’ 추천 (경우에 따라)
일반 주식 계좌에서는 TR 상품의 매매차익이 ‘배당소득세(15.4%)’로 과세될 수 있어 세금 계산이 복잡해집니다. 반면, 국내 주식형 일반 ETF는 매매차익이 비과세입니다. 따라서 세금 혜택과 현금 흐름을 원하신다면 일반형(KODEX 200)이 유리할 수 있습니다.
✅ 연금저축 / IRP 계좌 → ‘TR ETF’ 강력 추천
연금 계좌는 ‘과세 이연’ 혜택이 핵심입니다. TR 상품을 담으면 배당소득세를 떼지 않고 전액 재투자하다가, 먼 훗날 연금 받을 때 저율 과세(3.3~5.5%)로 퉁칠 수 있습니다. ‘복리 효과’ + ‘세금 이연’ + ‘저렴한 수수료’의 3박자가 완벽합니다.
여러분의 소중한 노후 자금, 계좌 성격에 맞는 똑똑한 ETF 선택으로 더 크게 불려가시길 바랍니다.
[설까치 계좌 인증] 4천만원 퇴직연금으로 크루즈 여행 준비 과정 보기 →[면책 조항]
본 게시물은 투자 판단을 돕기 위한 정보 제공을 목적으로 작성되었으며, 특정 종목의 매수 또는 매도를 권유하지 않습니다.
제공된 정보는 신뢰할 수 있는 자료를 바탕으로 작성되었으나 그 정확성이나 완전성을 보장할 수 없으며, 투자 결과에 대한 법적 책임의 근거로 활용될 수 없습니다.
투자의 최종 책임은 투자자 본인에게 있습니다.