노후 대비 필수 계좌, 연금저축과 IRP의 결정적 차이 5가지 (납입, 인출, 세제 혜택)

연금저축계좌와 IRP(개인형 퇴직연금)는 연금계좌로서 세액공제 혜택이 있지만 가입 조건과 중도 인출의 유연성에서 차이가 있습니다. 투자 성향에 따라 두 계좌를 병행하여 활용하는 전략이 추천되며, 세액공제 한도 최대화를 고려해야 합니다.
연금저축계좌와 IRP(개인형 퇴직연금)는 연금계좌로서 세액공제 혜택이 있지만 가입 조건과 중도 인출의 유연성에서 차이가 있습니다. 투자 성향에 따라 두 계좌를 병행하여 활용하는 전략이 추천되며, 세액공제 한도 최대화를 고려해야 합니다.
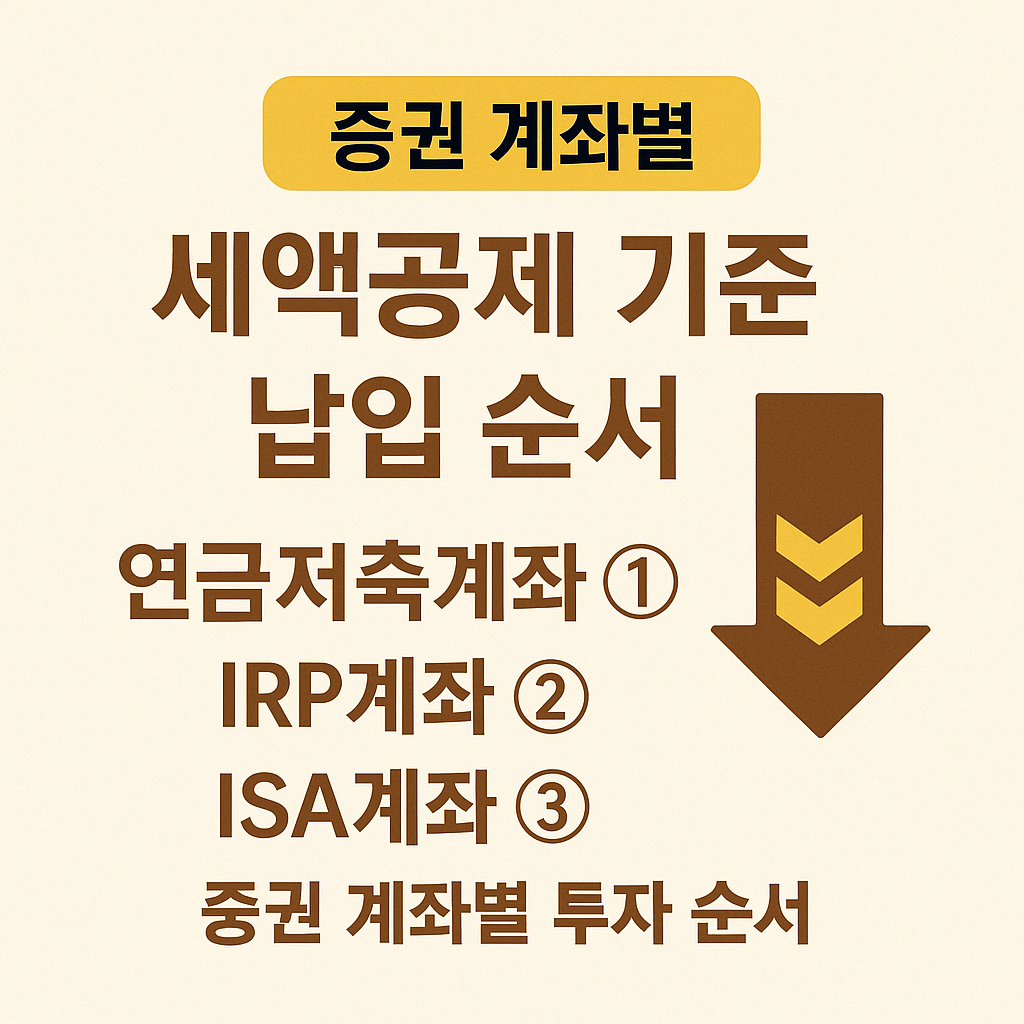
주식 투자를 시작하는 이들을 위한 세액공제 전략으로 연금저축, IRP, ISA 세 가지 계좌 활용이 강조된다. 각각의 특징과 세액공제 최대화를 위한 납입 순서가 설명되며, 개인의 투자 목표에 대한 맞춤형 전략도 제안된다. 유동성과 세금을 고려한 단계별 투자 계획이 중요하다.

주식 계좌 3종 세금 비교! 위탁계좌, ISA, 연금저축의 장단점과 혜택을 한눈에 정리합니다. ISA의 손익통산 비과세, 연금저축의 세액공제 혜택 등 나에게 맞는 절세 바구니를 고르는 투자 전략을 제시합니다.